Virksomhedslån
Låneformer til SMV'er: banklån, kassekredit og leasing
Når en lille eller mellemstor virksomhed skal tilføres kapital, går vejen ofte til banken. De tre centrale låneformer er banklån, kassekredit og leasing.
Låneformer til SMV'er: overblik og valg
Når en lille eller mellemstor virksomhed skal tilføres kapital, går vejen ofte til banken. De tre centrale låneformer er banklån, kassekredit og leasing. Banklån giver et engangsbeløb, kassekredit en ramme, og leasing brugsret til et bestemt aktiv.
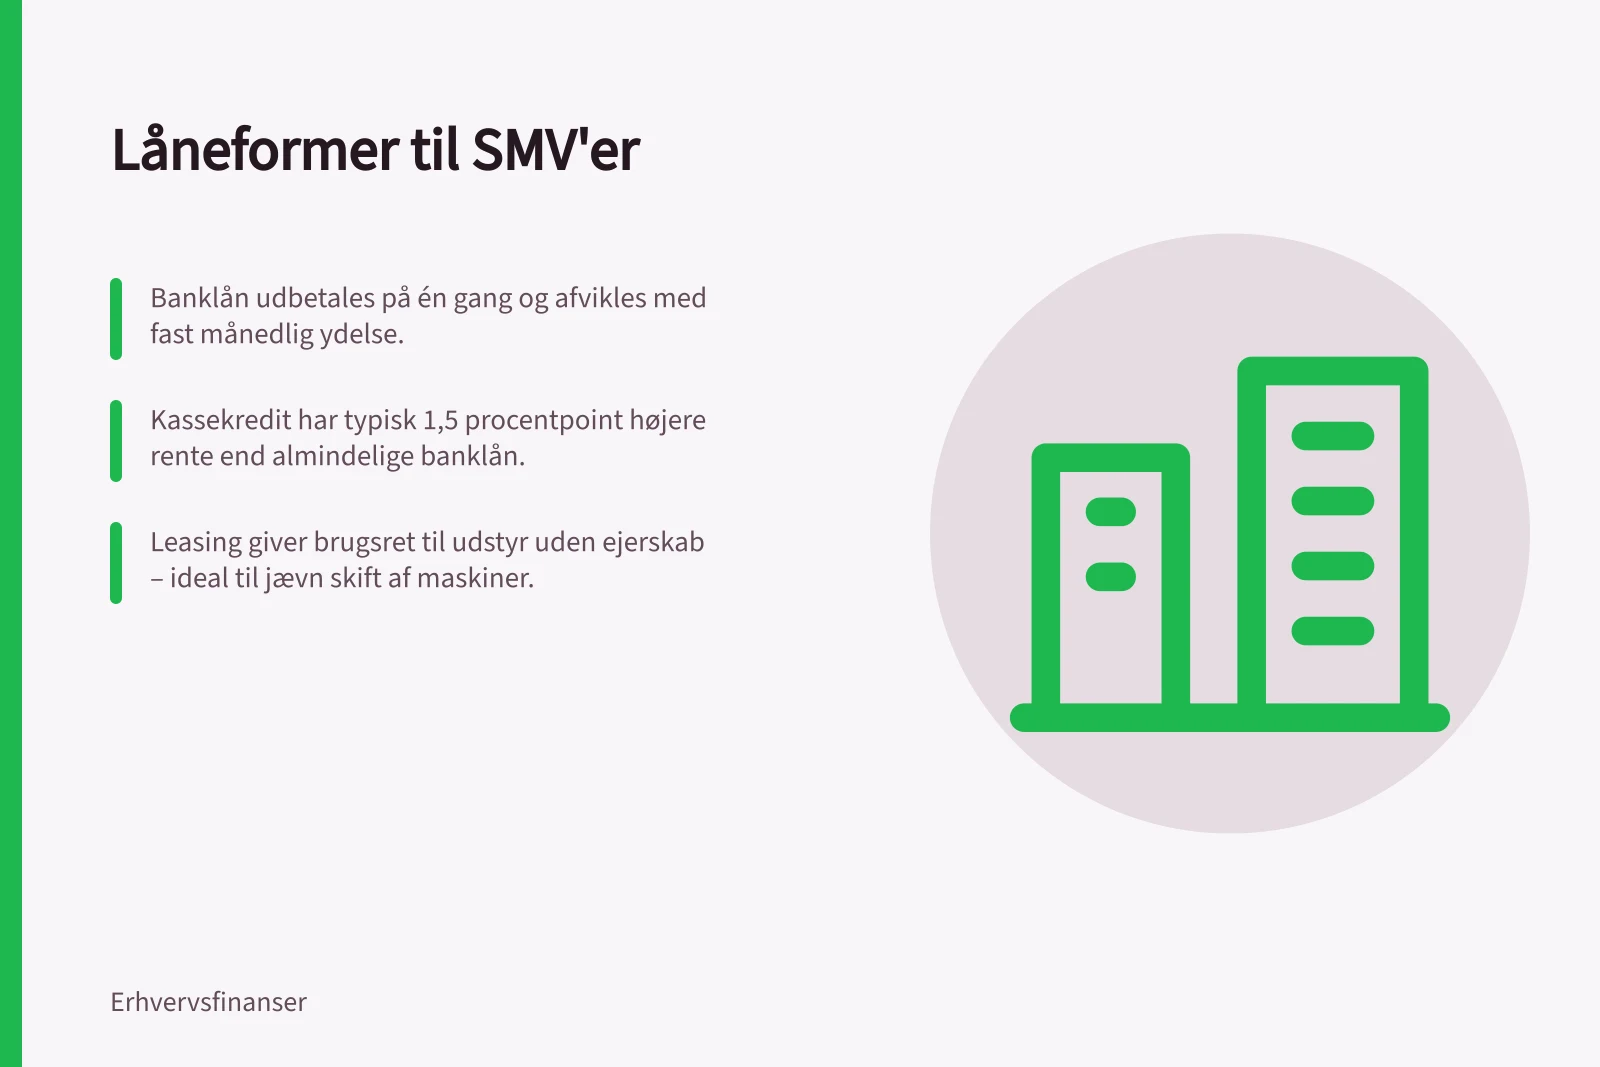
Banklånet udbetales på én gang og afvikles typisk med et fast beløb hver måned. Kassekreditten minder om et kreditkort: Du betaler typisk et gebyr for at have muligheden for at trække kontoen i minus. Leasing er en løbende ydelse for at bruge udstyr i en aftalt periode.
Leasing af udstyr er et alternativ til at købe udstyret for lånte penge. Virksomheden betaler en løbende ydelse for at bruge udstyret i en aftalt periode, mens ejerskabet typisk ligger hos leasinggiveren.
Leasing kan være relevant, når udstyret skal skiftes med jævne mellemrum, eller når virksomheden ikke vil binde kapital i et køb. Forskellen fra banklån og kassekredit er, at de giver adgang til kapital, mens leasing giver brugsret til et bestemt aktiv.
Ved valg af leasing bør virksomheden se på den samlede økonomi: løbende ydelse, aftaleperiode, vedligeholdelse, forsikring og vilkårene ved aftalens udløb. Nogle aftaler giver mulighed for at købe aktivet, forlænge aftalen eller returnere det; andre løber over en fast periode.
Regnskabsmæssigt kan behandlingen afhænge af aftalens indhold. Virksomheden bør derfor tage stilling til, hvordan leasingaftalen påvirker budget og regnskab, før den underskrives.
Et banklån eller en kassekredit kan være mere fleksibelt, hvis aktivet skal bruges i mange år, eller hvis virksomheden senere vil kunne sælge det. Valget afhænger af aktivets levetid, likviditetsbehov og den samlede pris over aftaleperioden.
Mange virksomheder vælger automatisk banken, men der findes finansiering uden for pengeinstitutterne. Det kan være crowdlending via en platform som Flex Funding, netværkslån fra virksomhedens eget netværk eller investorer samt fakturabelåning.
Ifølge Finanspedia kan udbydere være banker, finansieringsselskaber, staten og private investorer. Finansieringen bør passe til virksomhedens behov, så den støtter udviklingen i stedet for at begrænse den.
Ifølge Finans Danmark faldt renterne på lån til små og mellemstore virksomheder markant fra 2014 til 2018. Samtidig oplevede et flertal af selv de mindste virksomheder i de seneste år et forbedret finansieringsklima.
I maj 2022 var Danske Bank på vej med grønne lån til SMV'er for at gøre det billigere og enklere at finansiere grøn omstilling. DI pegede på, at små virksomheder har sværere ved at overskue markedet for grønne lån end store virksomheder. Anne Højer Simonsen, klimapolitisk chef i DI, tog godt imod tiltaget.
De tre hovedformer kan beskrives kort. Banklånet giver et engangsbeløb, som afvikles efter en aftalt plan. Kassekreditten giver en ramme til at trække på, når behovet opstår. Leasing giver brugsret til et bestemt aktiv i en aftalt periode.
Vælg mellem dem efter tre spørgsmål. Skal pengene dække en varig investering, et svingende likviditetsbehov eller et bestemt stykke udstyr? Hvor længe skal løsningen vare? Hvor meget fleksibilitet har virksomheden brug for?
Uden for bankerne kan en SMV bruge crowdlending eller netværkslån. Flex Funding er Danmarks største crowdlending-platform. Her kan et erhvervslån have fast rente fra 7,7 pct. og ingen skjulte gebyrer eller årlige genforhandlinger. Et Fast-track erhvervslån koster et engangsgebyr på 5.000 kr.
Eksempler på lånerammer spænder fra 10.000 kr. til 500.000 kr. over 12-180 måneder, fra 10.000 kr. til 2.000.000 kr. over 6-18 måneder og fra 20.000 kr. til 10.000.000 kr. over 6-60 måneder. En kassekredit kan ses op til 750.000 kr. med op til 36 måneders løbetid.
Faktorer i valg af låneform
- Pris (rente + gebyrer)Betydende forskelle mellem små og store lån
- FleksibilitetKassekredit > Banklån > Leasing
- Langsigtede behovBanklån og leasing bedre end kassekredit
- Brugsret i stedet for ejerskabLeasing er mest relevant her
Start med behovet: drift, vækst eller en midlertidig likviditetsbuffer
Erhvervslån bruges til mange formål: erhvervsstiftelse, investering i aktiver, virksomhedskøb, indkøb af varelager, forskud på fakturaer og investering i aktier. Formålet er i høj grad med til at bestemme, hvilken finansieringsform der giver mening.
Grovt sagt kan behovet deles i tre. Varig finansiering til investeringer og aktiver. Finansiering af den løbende drift – for eksempel varelager og svingende indbetalinger. En midlertidig likviditetsbuffer, der dækker et hul her og nu.
SMVdanmark organiserer 18.000 små og mellemstore virksomheder. I en analyse har organisationen vist, at mange virksomheder bruger kassekreditten til at håndtere en presset økonomi.
Baggrunden er blandt andet, at det er blevet sværere at låne i banken. Samtidig presses mindre underleverandører af store kunder til at give længere betalingsfrister.
SMVdanmark peger på coronakrise, forsyningskrise, energikrise og et enormt fald i forbrugernes humør. Det har tæret på virksomhedernes økonomiske fedtlag.
Valget af låneform følger behovet. En varig investering peger mod banklån eller leasing. Et midlertidigt likviditetshul peger mod kassekredit. Et bestemt aktiv, der skal skiftes, peger mod leasing.
Finansieringsmærker for SMV'er i Danmark
- 2022Gennemsnitlig kassekreditbrug — 200 mia. kr.
- 47Stigning i kassekreditgæld (år på år)
- 2014Rente – små lån — ca. 4,5 pct.
- 2018Rente – små lån — lige under 3 pct.
Banklån og driftskredit: engangsbeløb og aftalt afvikling
Et lån adskiller sig fra en kreditramme på et helt grundlæggende punkt. Ifølge Danske Bank udbetales et lån til virksomheden på én gang, og du afvikler det typisk med et fast beløb hver måned.
En driftskredit fungerer anderledes: Her aftales afviklingen mellem virksomheden og banken.
Et erhvervslån dækker desuden markant bredere end bankernes øremærkede lån. Et boliglån skal for eksempel bruges til en bolig, mens et erhvervslån kan bruges, hvor virksomheden vurderer, at pengene gør mest gavn – til at ansætte en ny medarbejder, udvide forretningen, polstre lageret eller købe nyt produktionsudstyr.
Selve afviklingen kan tilrettelægges på forskellige måder. For erhvervslån nævnes annuitetslån, serielån og stående lån.
Annuitetslånet giver en fast ydelse gennem hele løbetiden, serielånet faldende ydelser, mens det stående lån først afdrages i slutningen af perioden. Valget har betydning for, hvor meget likviditet der bindes hver måned.
Til en varig investering kan banklånet give et engangsbeløb og en forudsigelig afvikling. Det taler for banklån, når aktivet skal bruges i mange år, eller når virksomheden senere vil kunne sælge det.
Hvad koster banklånet? Ifølge Finans Danmark betalte virksomheder i 2018 29 kr. pr. lånte 1.000 kr. på små lån mod 6 kr. på store lån. I 2014 var tallene 47 kr. og 13 kr.
For SMV'er, der typisk tager mindre lån, faldt renten fra 2014 til 2018 fra ca. 4,5 pct. til lige under 3 pct. Renten afspejler den risiko, banken påtager sig.
Ved at stille sikkerhed kan renten på et erhvervslån reduceres.
Leasing – brugsret i stedet for ejerskab
- Formål
- Brugsret til specifikt udstyr
- Fleksibilitet
- Moderat (afhænger af aftale)
- Vilkår ved udløb
- Køb, forlængelse eller returnering
- Samlet pris
- Skal sammenlignes med køb for lånte penge
- Behov
- Udstyr, der skiftes hyppigt eller ikke skal bindes i ejerskab
Kassekredit: fleksibel, men dyrere end et almindeligt banklån
En kassekredit giver adgang til at trække på en aftalt ramme. I praksis minder den om et kreditkort: Du betaler typisk et gebyr for at have muligheden for at trække kontoen i minus. Pengene er til rådighed, når behovet opstår, uden at der skal søges om et nyt lån hver gang.
Ifølge SMVdanmarks analyse er rentespændet mellem det gennemsnitlige normale banklån og den gennemsnitlige kassekredit og overtræk 1,5 procentpoint. Kassekreditten er altså dyrere end et almindeligt banklån.
Ifølge SMVdanmark skyldte virksomhederne 200 mia. kr. i banken via kassekredit og overtræk – en stigning på 47 pct. siden året før.
Lasse Lundqvist, konsulent i SMVdanmark, forklarer baggrunden sådan: »Det kan være et problem for en virksomhed at trække på kassekreditten frem for et normalt banklån, fordi en kassekredit typisk har en højere rente end et banklån, bl.a. fordi det er en service, som er meget fleksibel.«
Han tilføjer, at den øgede og dyrere gæld er et symptom på pressede virksomheder, og at investeringslysten er i bund.
Kassekreditten er primært beregnet til at dække kortsigtede behov. Den bør derfor ikke bære en varig investering, hvis et banklån kan give en lavere rente.
Rentespændet på 1,5 procentpoint er et argument for at overveje et banklån, når behovet er varigt. Kassekredittens styrke er fleksibiliteten, når behovet skifter.
En kassekredit ses op til 750.000 kr. og op til 36 måneders løbetid. Det er en ramme til kortsigtet likviditet, ikke en erstatning for et banklån til en varig investering.
Kassekredit – fleksibel men dyrere
- Formål
- Kortsigtet likviditetsbuffer
- Fleksibilitet
- Høj (ramme kan trækkes og frigives)
- Rente (2018)
- 1,5 procentpoint højere end banklån
- Behov
- Svingende driftskapacitet eller midlertidig økonomisk presset situation
Banklån eller kassekredit? Sådan påvirker rente, sikkerhed og afdrag valget
Rente: Renten afspejler den risiko, banken påtager sig. Ifølge Finans Danmark er små erhvervslån generelt dyrere end store: I 2018 betalte virksomheder 29 kr. pr. lånte 1.000 kr. på små lån mod 6 kr. på store lån.
For SMV'er, der typisk tager mindre lån, faldt renten fra 2014 til 2018 fra ca. 4,5 pct. til lige under 3 pct.
Fleksibilitet: Kassekreditten vinder klart på fleksibilitet, fordi rammen kan bruges og frigives efter behov. Banklånet er mindre fleksibelt, men til gengæld forudsigeligt.
Sikkerhedsstillelse: Banken låner ikke penge ud uden en økonomisk sikkerhed. I erhvervssammenhæng kan det betyde, at banken får råderet over for eksempel virksomhedens lagerbeholdning, hvis låneaftalen misligholdes.
Omvendt kan sikkerhed trække i den modsatte retning på prisen: Ved at stille sikkerhed kan renten på et erhvervslån reduceres.
Leasing: Ved leasing skal virksomheden sammenligne den samlede pris med at købe aktivet for lånte penge – og være opmærksom på forholdene ved aftalens udløb.
De tre former kan stilles op mod hinanden. Banklån: engangsbeløb, aftalt afvikling og typisk lavere rente end kassekredit. Kassekredit: fleksibel ramme til kortsigtede behov, men med højere rente. Leasing: brugsret til et aktiv, hvor den samlede pris og vilkårene ved udløb skal vurderes.
For banklån og kassekredit sammenlignes rente, gebyrer, sikkerhedskrav og afvikling. For leasing sammenlignes ydelse, aftaleperiode, vedligeholdelse, forsikring og vilkår ved aftalens udløb. Sammenligningen bør bruge samme grundlag for alle tre.
I 2014 var renten 47 kr. pr. lånte 1.000 kr. på små lån og 13 kr. på store lån. I 2018 var tallene 29 kr. og 6 kr. Niels Arne Dam, cheføkonom i Finans Danmark, fremhæver, at de lave renter gavner virksomhederne og giver plads til nye projekter.
Hvis aktivet skal bruges i mange år og senere kunne sælges, taler det for banklån frem for leasing. Hvis behovet er kortvarigt og svingende, taler det for kassekredit. Hvis udstyret skal skiftes med jævne mellemrum, taler det for leasing.
Banklån vs. kassekredit vs. leasing: Sammenligning af nøglegener
- Formål
- Engangsbeløb til varig investering
- Fleksibilitet
- Lav (fast afvikling)
- Rente (2018)
- 29 kr./1.000 kr. for små lån
- Sikkerhed
- Kræves ofte (fx lager, ejendom)
- Behov
- Varig investering eller aktiv
Det lægger banken vægt på, når din SMV søger finansiering
Banken kreditvurderer ikke blot en idé, men hele virksomhedens økonomi. Ifølge Danske Bank har banken behov for at få mere indsigt i virksomhedens økonomi, når der søges om et nyt lån eller en driftskredit.
Finans Danmarks guide til iværksætterens møde med banken siger, at jo bedre virksomheden er forberedt på forretningsplan og budgetter, jo højere er chancerne for et ja til finansiering.
Hvilke forhold der typisk ses på, når en virksomhed skal kreditvurderes, omfatter blandt andet selskabsform, hvor længe virksomheden har været aktiv, årlig omsætning, tilhørsforhold, historik, regnskabsaflæggelse og sikkerhedsstillelse.
Der kan forekomme et nej. Ifølge Finans Danmark vil der altid være eksempler på virksomheder, der ikke opnår kredit, og det hænger ofte sammen med, at kapitalgrundlaget ikke er stærkt nok.
Et nej i banken hænger ofte sammen med, at kapitalgrundlaget ikke er stærkt nok. For en SMV kan det derfor være relevant at overveje andre udbydere: banker, finansieringsselskaber, staten og private investorer.
Niels Arne Dam, cheføkonom i Finans Danmark, peger på behovet for, at samfundet giver virksomheder bedre muligheder for at tiltrække risikovillig kapital.
Selv mindre virksomheder oplever et forbedret finansieringsklima. Ifølge DI's virksomhedspanel er det blevet bedre siden 2012, og et vægtet flertal i segmenterne 1-20 og 21-50 ansatte har i de seneste år oplevet positive finansieringsmuligheder.
Sådan søger du finansiering hos banken
- Forbered virksomhedsplan og budgetterØget chancen for god kreditvurdering
- Saml dokumentationRegnskaber, omsætning, selskabsform, historik
- Vurdér sikkerhedEjendom, lager, aktiver – hvad kan du stille op?
- Overvej alternative udbydereFlex Funding, DI, statens støtteordninger
Tjekliste: Sådan vælger du låneform til din virksomhed
En praktisk tilgang er at følge fire trin: 1) Klarlæg virksomhedens finansieringsbehov. 2) Sæt en øvre grænse for, hvad finansieringen må koste. 3) Indhent tilbud fra flere udbydere. 4) Afsæt tid til at vælge rigtigt.
Indhent tilbud fra flere udbydere, og sammenlign rente, gebyrer, sikkerhedskrav og fleksibilitet på samme grundlag. Afklar samtidig, hvordan afviklingen matcher virksomhedens pengestrøm, og hvad der sker, hvis likviditeten ændrer sig.
Kobl trinnene til de tre former. Banklån: afklar rente, afvikling og sikkerhed. Kassekredit: afklar ramme, gebyr og rente mod banklån. Leasing: afklar ydelse, aftaleperiode, vedligeholdelse, forsikring og vilkår ved udløb.
Spørg til sidst: Dækker banklånet en varig investering? Dækker kassekreditten et kortvarigt likviditetsbehov? Dækker leasing et bestemt udstyr, hvor brugsret er nok? Svaret peger på den relevante låneform.
Brug de konkrete størrelser som pejlemærke: erhvervslån ses fra 10.000 kr. til 10.000.000 kr. og kassekredit op til 750.000 kr. Med Flex Funding kan et erhvervslån have fast rente fra 7,7 pct., og et Fast-track lån koster 5.000 kr. i engangsgebyr.